診療や医院経営に追われていると、家族のお金のことは後回しになりがち。
今回は、僕が2026年10月18日に始めた「こどもNISA」の申込準備について書こうと思う。
実際、サロメ(サロンメンバーの略らしい)の中には「こどもの資産管理、お金のことはどこまで手を出して、どこまでを伝えていくつもりのか柴田先生の考えを教えて欲しい。」という声も少なからずあると運営局から耳にした。
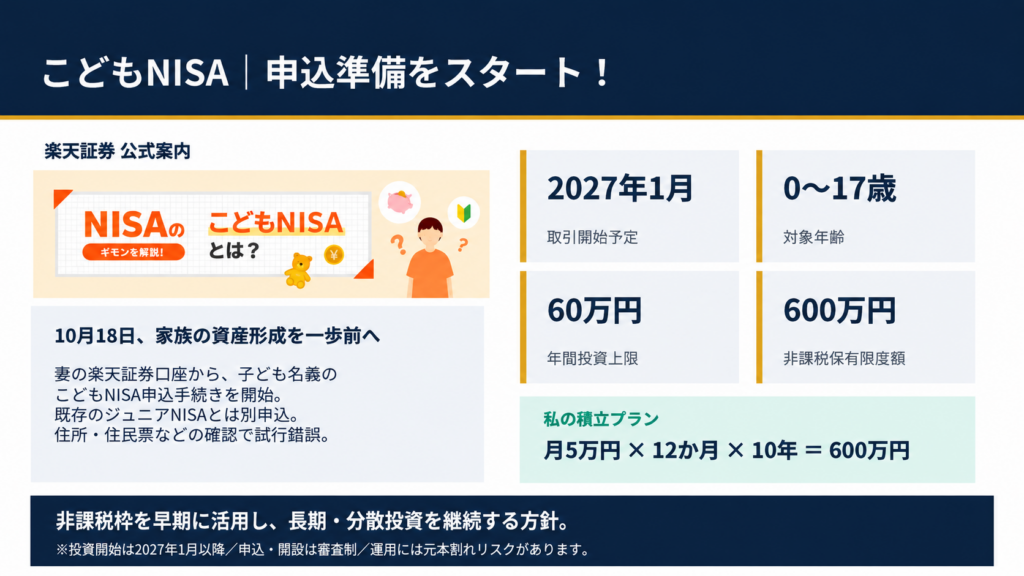
わが家では、妻の楽天証券口座から、娘名義の口座を申し込む方向で進めている。住所や住民票などの確認で何度かつまずきましたが、まず手続きを始めました。現時点では準備段階で、積立投資を始めたわけではありません。
制度開始は2027年1月。楽天証券では2026年10月1日から申し込みを受け付けています。以前のジュニアNISA口座があっても自動では開設されず、別途手続きが必要。「以前作ったから大丈夫」と思っている先生は、一度確認してみる必要がある。
対象は0〜17歳で、年間投資枠は60万円、非課税保有限度額は600万円。月5万円なら年間上限に達し、10年間続ければ投資元本は600万円になる。ただし、18歳までに投資できる期間はお子さんの年齢によって異なり、運用で増えることも減ることもある。
僕は、余裕資金の範囲で早めに枠を使い、長期で運用したいと考えている。ただ、先生方にまず考えてほしいのは、「満額投資できるか」より、「いつ使うお金なのか」だ。
近いうちに必要な学費まで投資すると、使いたい時期に相場が下がっている可能性がある。医院の運転資金、家庭の生活費、近い将来の教育費を確保したうえで、長く置いておけるお金を分ける。この順番が大切だと思う。
特に開業医の先生は、医院の設備投資や借入返済と、ご家庭の支出が重なることもある。「今年は余裕がある」だけで判断せず、数年先の大きな支出も見ながら積立額を決めたいところである。
また、月5万円という金額も、お子さんが2人なら月10万円、年間120万円。ご夫婦のNISAも合わせれば、家計から投資に回す金額はさらに大きくなる。子ども一人の枠だけを見るのではなく、家族全体で年間いくら投資を続けられるかを考えると、無理のない計画にしやすいと思う。上限は、必ず達成しなければいけない目標ではありません。
制度上の注意点もある。払い出しには原則として年齢による制限があり、12歳以降も子本人の同意などの条件がある。 親からの資金拠出は贈与になるため、暦年課税では、祖父母などからの分も含めて年間110万円の基礎控除を確認する必要がある。
そして、子ども名義で積み立てる以上、そのお金を将来どう本人に伝えるかも考えておきたいところ。
「いくら残したか」に加えて、「なぜ積み立てたのか」「値下がりすることもある中で、どう付き合ってきたか」を話せれば、お金について親子で学ぶきっかけにもなると考えている。
まずはご夫婦で「子どもに、いつ、何のためのお金を残したいか」を話し合ってみるのもいいだろう。柴田家は、申し込み準備を始めたところまで。今後も、実際に進める中で気づいたことを、このサロンで共有していきたいと思う。
コメントを残す